Truffa tramite home banking, SMS o falsi operatori bancari? Quando la banca può essere responsabile, come contestare un bonifico istantaneo e quali prove conservare.
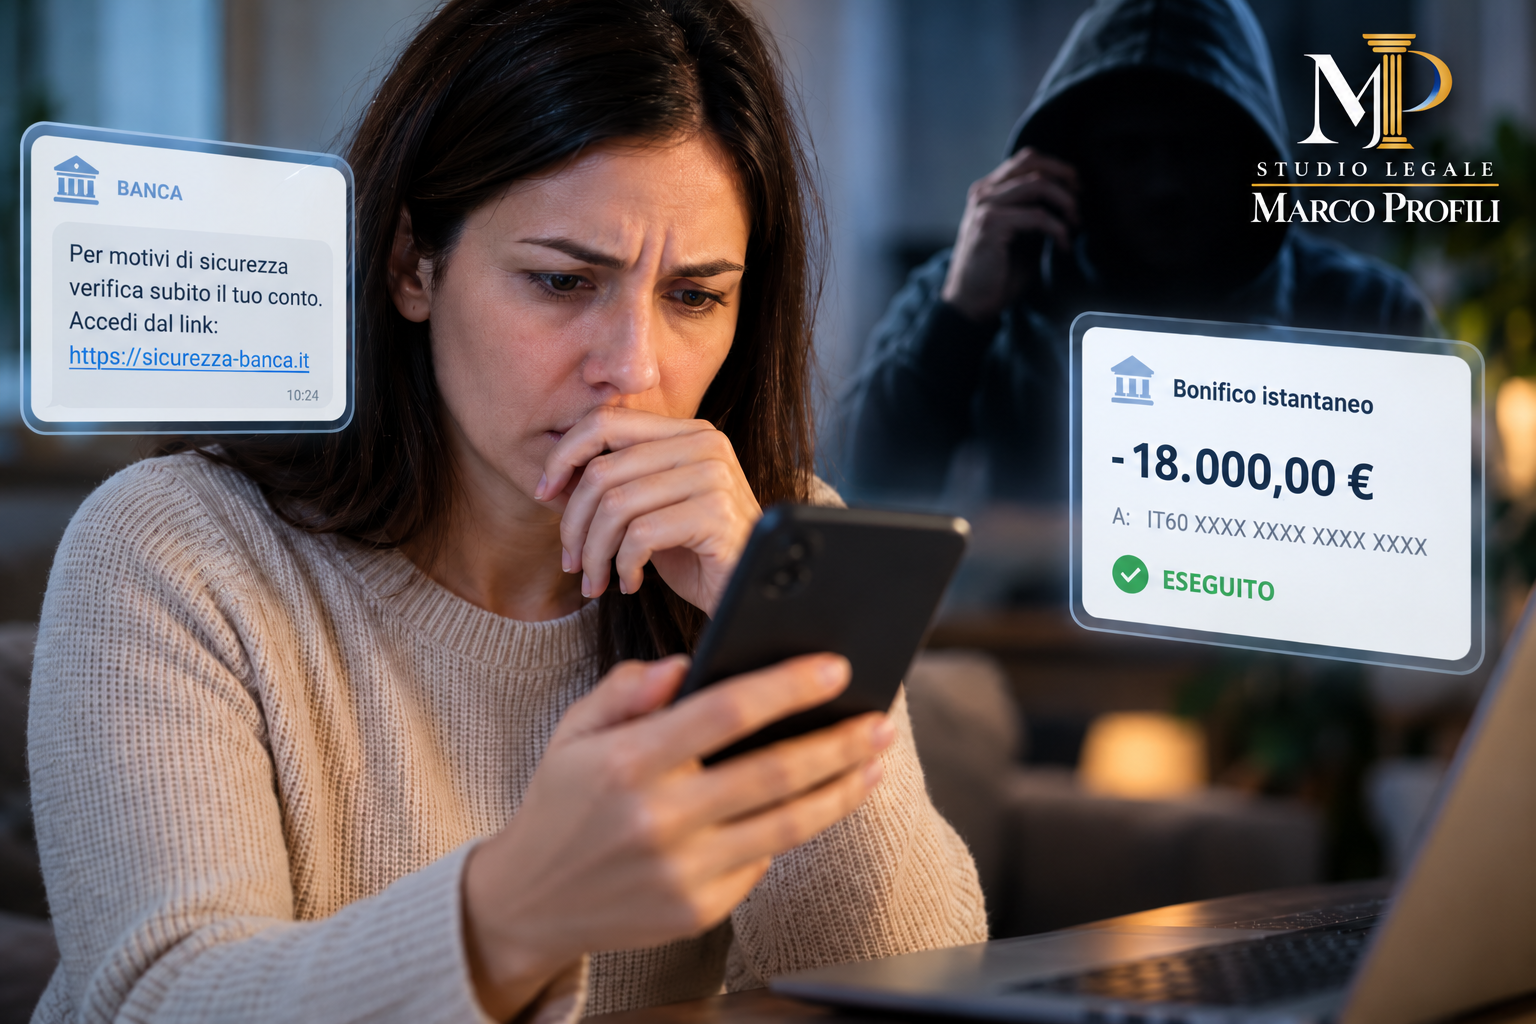
*Spoofing, falsi operatori bancari, modifica dei limiti di pagamento e responsabilità dell'intermediario.*
A cura dell'Avv. Marco Profili – Studio Legale Marco Profili
Le frodi bancarie sono sempre più credibili
Un messaggio che sembra arrivare dalla propria banca, una telefonata proveniente da un numero apparentemente autentico, la richiesta urgente di mettere in sicurezza il conto corrente.
Sono alcune delle modalità attraverso le quali vengono realizzate le truffe bancarie mediante home banking.
Il cliente, convinto di parlare con un operatore del servizio antifrode della banca o del gestore della propria carta, può essere indotto a comunicare codici riservati, autorizzare operazioni, modificare i limiti di pagamento oppure eseguire bonifici istantanei verso conti indicati dai truffatori.
Quando la vittima scopre l'inganno, spesso le somme sono già state trasferite.
**Ma la banca può essere chiamata a restituire il denaro sottratto?**
La risposta non è automatica. Occorre ricostruire come è stata realizzata la frode e verificare se l'intermediario abbia rispettato gli obblighi di sicurezza, autenticazione e diligenza professionale.
1. Phishing, smishing, vishing e spoofing: come funzionano le truffe
Le frodi informatiche possono essere realizzate attraverso differenti tecniche.
Il phishing consiste nell'utilizzo di comunicazioni ingannevoli dirette a ottenere informazioni riservate.
Lo smishing utilizza messaggi SMS, mentre il vishing si realizza attraverso telefonate fraudolente.
Particolarmente insidioso è il fenomeno dello spoofing, mediante il quale i truffatori possono falsificare l'identità del mittente di un messaggio o il numero telefonico visualizzato dal destinatario.
In alcuni casi, l'SMS fraudolento compare addirittura nella stessa conversazione nella quale il cliente ha ricevuto in passato messaggi autentici dalla banca.
Il correntista può quindi essere indotto a credere di interagire con un operatore effettivamente autorizzato.
Questa circostanza assume particolare rilievo nella valutazione dell'eventuale colpa grave della vittima.
2. Quando la banca è responsabile delle operazioni non autorizzate
La disciplina di riferimento è contenuta nel D.Lgs. 27 gennaio 2010, n. 11, che regola i servizi di pagamento.
In particolare, l'articolo 10 disciplina l'onere della prova quando l'utilizzatore nega di aver autorizzato un'operazione.
In tali ipotesi, il prestatore dei servizi di pagamento deve dimostrare, secondo i presupposti normativi, che l'operazione sia stata autenticata, correttamente registrata e contabilizzata e che non abbia subito conseguenze derivanti da malfunzionamenti.
Il semplice utilizzo delle credenziali o dello strumento di pagamento non costituisce, di per sé, prova sufficiente dell'autorizzazione dell'operazione o della colpa grave dell'utilizzatore.
Gli articoli 11 e 12 disciplinano il rimborso delle operazioni non autorizzate e la ripartizione delle perdite.
Non è quindi sufficiente che la banca affermi che il pagamento è stato effettuato mediante l'utilizzo delle credenziali del cliente.
Occorre verificare l'effettiva dinamica dell'operazione, i sistemi di autenticazione e gli elementi che consentano di attribuire eventuali responsabilità.
3. La sentenza del Tribunale di Monza: condanna della banca alla restituzione di 18.063 euro
Una pronuncia significativa è rappresentata dalla **sentenza n. 2072/2024 del Tribunale di Monza, Sezione I civile**.
La controversia riguardava una cliente vittima di una truffa realizzata attraverso SMS spoofing e ID caller spoofing.
La vittima aveva ricevuto un messaggio apparentemente proveniente dal consueto contatto bancario e una telefonata da un numero riconducibile a una filiale.
Il sedicente operatore aveva così ottenuto la collaborazione della cliente, inducendola a seguire istruzioni apparentemente finalizzate alla protezione del conto.
Successivamente erano stati eseguiti cinque bonifici non autorizzati.
Il Tribunale ha ritenuto rilevante la particolare insidiosità della frode e ha escluso che la sola comunicazione delle credenziali, in quel contesto, fosse sufficiente a dimostrare una condotta gravemente colposa.
È stata inoltre valorizzata l'insufficienza delle prove fornite dall'intermediario circa la corretta autenticazione forte e il funzionamento dei sistemi di sicurezza.
**La banca è stata condannata alla restituzione di 18.063 euro, oltre agli accessori riconosciuti in sentenza.**
Il principio che emerge dalla decisione è particolarmente importante: la responsabilità del cliente non può essere affermata automaticamente sulla sola base del fatto che sia caduto in un inganno.
Occorre esaminare concretamente la sofisticazione della frode e la condotta dell'intermediario.
La pronuncia riguarda operazioni eseguite dai truffatori, non un singolo bonifico istantaneo materialmente disposto dalla vittima. Questa distinzione deve essere mantenuta nella valutazione dei singoli casi.
4. E se il cliente ha effettuato personalmente il bonifico istantaneo?
Una situazione differente si presenta quando il correntista, seguendo le istruzioni del truffatore, dispone personalmente un bonifico inserendo IBAN, importo e codici di autorizzazione.
In questo caso l'operazione può risultare formalmente autorizzata.
Non è quindi automaticamente applicabile il particolare regime di rimborso previsto per le operazioni non autorizzate.
Tuttavia, ciò non comporta necessariamente l'esclusione di qualsiasi responsabilità dell'intermediario.
La condotta della banca può essere valutata anche alla luce delle disposizioni generali in materia di responsabilità contrattuale, in particolare degli articoli 1176, comma 2, 1218 e 1375 del Codice civile.
Occorre verificare se la banca abbia adottato presidi adeguati per la prevenzione delle frodi e se siano state trascurate anomalie concretamente riconoscibili.
La possibilità di ottenere un rimborso o un risarcimento dipenderà dall'accertamento degli specifici inadempimenti e del relativo nesso causale.
5. Modifica dei limiti dell'home banking e bonifico istantaneo
Una dinamica particolarmente delicata si verifica quando il truffatore induce il cliente ad aumentare i massimali operativi del conto corrente.
Subito dopo, viene disposto un bonifico istantaneo di importo elevato, talvolta tale da azzerare quasi completamente le disponibilità del conto.
**La banca può consentire l'immediata modifica dei limiti di pagamento?**
La normativa non impone un periodo generalizzato di attesa di 24 o 48 ore.
Anzi, il Regolamento (UE) 2024/886 disciplina la possibilità per il cliente di modificare i propri limiti per i bonifici istantanei con effetto immediato.
L'innalzamento del massimale, pertanto, non costituisce da solo una violazione normativa.
Rimane però necessario valutare se, nel caso concreto, la sequenza delle operazioni presentasse indici di rischio che avrebbero richiesto controlli antifrode appropriati.
Possono assumere rilievo, ad esempio:
- L'improvviso aumento del limite giornaliero.
- L'attivazione di un nuovo dispositivo.
- La disposizione di un bonifico verso un beneficiario mai utilizzato.
- Un importo significativamente diverso dalle operazioni abituali.
- Più bonifici ravvicinati o ulteriori operazioni anomale.
- Eventuali avvisi non adeguati alla specifica situazione.
La presenza di uno o più elementi non determina automaticamente la responsabilità della banca, ma può rendere opportuna una verifica approfondita delle procedure utilizzate.
6. Bonifici istantanei: le nuove regole sulla verifica del beneficiario
Dal 9 ottobre 2025, per le banche e Poste italiane, sono operative nuove regole europee sulla verifica della corrispondenza tra il nome del beneficiario e il relativo IBAN.
La verifica riguarda sia i bonifici ordinari sia quelli istantanei.
Il sistema deve comunicare al pagatore eventuali difformità secondo la disciplina applicabile, prima dell'autorizzazione dell'operazione.
Si tratta di un presidio particolarmente importante nelle truffe nelle quali il cliente viene indotto a trasferire denaro verso conti apparentemente riferibili alla banca, al gestore della carta o a inesistenti conti di sicurezza.
La verifica del beneficiario non elimina ogni possibilità di frode e non equivale a un blocco automatico di qualsiasi pagamento sospetto.
Occorre pertanto esaminare le informazioni mostrate al cliente e verificare il corretto adempimento degli obblighi previsti dalla normativa.
7. Cosa fare immediatamente dopo aver subito una truffa bancaria
Quando ci si accorge di essere stati vittima di una frode attraverso l'home banking, la tempestività è fondamentale.
È opportuno:
1. Contattare immediatamente la banca attraverso i canali ufficiali e richiedere il blocco delle credenziali e degli strumenti compromessi.
2. Richiedere senza ritardo un tentativo di richiamo o recupero del bonifico, anche quando si tratta di un pagamento istantaneo, pur senza garanzia di successo.
3. Sporgere denuncia alle autorità competenti.
4. Conservare SMS, screenshot, telefonate registrate legittimamente, numeri chiamanti, e-mail, notifiche e contabili.
5. Presentare un reclamo scritto alla banca, contestando dettagliatamente la vicenda e richiedendo la documentazione disponibile.
6. Valutare, in caso di mancato rimborso, il ricorso all'Arbitro Bancario Finanziario o la tutela giudiziale.
La banca deve generalmente rispondere ai reclami relativi ai servizi di pagamento entro 15 giornate lavorative, salve le eccezioni previste dalla normativa.
8. Quali documenti servono per valutare la responsabilità della banca?
La possibilità di ottenere il recupero delle somme dipende anche dalla documentazione disponibile.
Particolare importanza assumono la denuncia, le contabili dei bonifici, gli estratti conto, le comunicazioni ricevute, gli eventuali avvisi di sicurezza e il reclamo inoltrato all'intermediario.
Può essere necessario approfondire anche la documentazione tecnica relativa agli accessi all'home banking, all'autenticazione delle operazioni, alle modifiche dei limiti di pagamento e all'eventuale attivazione di nuovi dispositivi.
Una verifica di tali elementi permette di valutare se l'operazione sia stata effettivamente autorizzata, se siano state rispettate le procedure di sicurezza e se sussistano eventuali responsabilità dell'intermediario.
9. La consulenza dello Studio Legale Marco Profili
Lo Studio Legale Marco Profili, con sede a Napoli, presta assistenza in materia di diritto bancario e finanziario, anche per controversie relative a operazioni di pagamento fraudolente e truffe perpetrate attraverso l'home banking.
L'attività comprende l'esame della documentazione bancaria, la valutazione della condotta dell'intermediario, la predisposizione di reclami e l'assistenza nelle procedure stragiudiziali e giudiziali.
**Hai subito una truffa attraverso l'home banking o hai effettuato un bonifico istantaneo seguendo le istruzioni di un falso operatore bancario?**
Lo Studio offre una prima consulenza gratuita, anche in videoconferenza, per esaminare la vicenda e valutare le possibili iniziative di tutela.
La possibilità di recuperare le somme dipende dalle circostanze del caso concreto e non può essere garantita preventivamente.
**Studio Legale Marco Profili**
Via E. A. Mario, 15 – 80128 Napoli
Email: segreteria@studioprofili.it
Telefono e WhatsApp: 351 695 3522
**Richiedi una prima consulenza gratuita:**
https://www.studioprofili.it/contatti.html
---
### Riferimenti normativi e giurisprudenziali
- D.Lgs. 27 gennaio 2010, n. 11, in particolare artt. 10, 11 e 12.
- Direttiva (UE) 2015/2366 (PSD2).
- Regolamento (UE) 2024/886.
- Tribunale di Monza, Sezione I civile, sentenza n. 2072/2024.
- Banca d'Italia, informazioni sulla sicurezza dei pagamenti e sui bonifici istantanei.
*L'articolo ha finalità divulgative. Ogni valutazione richiede l'esame delle circostanze concrete, della documentazione contrattuale e delle evidenze relative alle operazioni contestate.*
Per approfondire le attività dello Studio in materia bancaria e finanziaria, consulta la sezione Diritto bancario e finanziario.
Documenti e provvedimenti allegati
Documenti pubblicati a corredo dell’approfondimento, previa verifica della possibilità di diffusione.